

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน3 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
บทสรุปผู้บริหาร (Executive Summary)
ในปี 2568 บริษัท กันกุลเอ็นจิเนียริ่ง จำกัด (มหาชน) ประสบความสำเร็จในการสร้างความเติบโตของกำไรผ่านการบริหารต้นทุนและการบริหารจัดการโครงสร้างทางการเงินที่แข็งแกร่ง แม้ในสภาวะเศรษฐกิจที่มีความผันผวน บริษัทสามารถทำกำไรเพิ่มสูงขึ้นในทุกมิติ ได้แก่
กำไรจากการดำเนินงานปกติ (Core Profit) รับรู้ที่ 1,811.55 ล้านบาท เติบโตขึ้นร้อยละ 13.2
อัตรากำไรขั้นต้น (Gross Profit Margin) อยู่ที่ร้อยละ 34.64 เพิ่มสูงขึ้นร้อยละ 3.46
อัตรากำไรสุทธิจากการดำเนินงานปกติ (Core Profit Margin) อยู่ที่ร้อยละ 21.39เพิ่มสูงขึ้นร้อยละ 4.94
นอกจากนี้ บริษัทยังประสบความสำเร็จในการประมูลงานและเข้าทำสัญญาใหม่ในปีที่ผ่านมา ส่งผลให้มูลค่างานในมือ (Backlog) ของบริษัทพุ่งสูงขึ้นเป็นเท่าตัวในช่วงไตรมาส 3 และเริ่มทยอยรับรู้ตั้งแต่ไตรมาส 4 ปี 2568 เป็นต้นไป สะท้อนถึงขีดความสามารถในการแข่งขันและความเชื่อมั่นจากพันธมิตรทางธุรกิจ ซึ่งยอด Backlog ระดับสูงนี้จะถูกทยอยรับรู้เป็นรายได้ตามความสำเร็จของงาน ช่วยผลักดันให้ผลการดำเนินงานของบริษัทเติบโตอย่างก้าวกระโดดในอนาคต
ทิศทางการเติบโตและเป้าหมายอนาคต
ในด้านการเติบโตของบริษัทสำหรับกลุ่มธุรกิจพลังงานสะอาด ณ ปัจจุบันมีโครงการโรงไฟฟ้าอยู่ในมือจำนวน 1,629 เมกะวัตต์ โดยในส่วนนี้มีโครงการที่รอพัฒนาและจ่ายไฟเชิงพาณิชย์กว่า 832 เมกะวัตต์ ซึ่งจะสร้างการเติบโตในเนื้อกำไรตั้งแต่ปี 2569 เป็นต้นไป ทั้งนี้ บริษัทพร้อมเข้าร่วมในทุกมาตรการภาครัฐ อาทิเช่น โครงการโซลาร์ชุมชนจำนวน 1,500 เมกะวัตต์ โครงการโซลาร์ภาคประชาชน และ Direct PPA รวมถึงโอกาสการเติบโตทางธุรกิจอื่น ๆ ที่สอดคล้องกับแผน PDP2026 นอกจากนี้ บริษัทมีแผนการที่จะขยายโอกาสการลงทุนในโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์ในต่างประเทศโดยเฉพาะตลาดฟิลิปปินส์และไต้หวันที่มีศักยภาพการเติบโตสูง ซึ่งบริษัทมีความพร้อมในด้านการเงินและความแข็งแกร่งในด้านโครงสร้างเงินทุน (Capital Structure) ที่ไม่เป็นข้อจำกัดในการลงทุนในอนาคตภายใต้เงื่อนไขที่สถาบันการเงินกำหนด โดยรักษาเสถียรภาพของอัตราส่วนหนี้สิน และปลดล็อกการเติบโต โดยมีกลยุทธ์การเติบโตผ่านการทำ Joint Venture กับพันธมิตร พร้อมตั้งงบลงทุนในโครงการขนาดใหญ่ไม่ต่ำกว่า 40,000 ล้านบาท ภายในกรอบ 5 ปี ในส่วนของธุรกิจก่อสร้าง บริษัทมั่นใจในประสบการณ์และความเชี่ยวชาญที่จะคว้างาน EPC ขนาดใหญ่ทั้งในส่วนของภาครัฐและภาคเอกชนที่มีมูลค่ากว่า 100,000 ล้านบาท ซึ่งจะทำให้ Backlog ของบริษัทเติบโตอย่างต่อเนื่อง
ไม่เพียงแค่นั้นในปี 2569 บริษัทมองแนวโน้มอัตราส่วนพลังงานสะอาดจะเติบโตอย่างก้าวกระโดดเมื่อแผน PDP2026 ประกาศออกมาเพื่อให้สอดคล้องกับเป้าหมาย Net Zero ใหม่ภายในปีพ.ศ. 2593 ประกอบกับผลการวิจัยจากหลักทรัพย์บัวหลวงที่ประเมินความต้องการการใช้พลังงานที่ประเทศไทยจะต้องเพิ่มในระบบอีกถึง 11.4 กิกะวัตต์ภายในกรอบ 7 ปีข้างหน้า เพื่อรองรับไม่ใช่แค่ปริมาณการใช้ไฟฟ้าเดิมแต่รวมไปถึงอุตสาหกรรม Data Center ที่มีสถิติคำขอรับการส่งเสริมการลงทุนของสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ในธุรกิจ Data Center ปี 2568 มูลค่ารวมสูงถึง 800,000 ล้านบาท บริษัทมองว่ากลุ่มอุตสาหกรรม Green Data Center และ AI เป็นกุญแจขับเคลื่อนอนาคตเศรษฐกิจใหม่ของประเทศ โดยมีพลังงานหมุนเวียนเป็นจิ๊กซอว์ชิ้นสำคัญ ซึ่ง GUNKUL มีศักยภาพเข้าร่วมในบทบาทของผู้พัฒนาโครงการที่สามารถบริหารจัดการตั้งแต่ระบบผลิตไฟฟ้า สถานีไฟฟ้า ระบบสายส่ง ตลอดจนวัสดุและอุปกรณ์ไฟฟ้าทุกแรงดัน รวมถึงการขายไฟฟ้าจากพลังงานสะอาดผ่านการเชื่อมต่อ Direct PPA นอกจากนี้ยังครอบคลุมถึงการจับมือเป็นพันธมิตรในโครงการ Data Center ในรูปแบบ Co-investment ที่ไม่ใช่แค่ในบทบาทผู้ลงทุนแต่เป็นผู้ร่วมพัฒนา แต่เป็นการต่อยอดศักยภาพทางการแข่งขันและขับเคลื่อน New S-Curve มุ่งสู่การเป็นผู้พัฒนาโครงสร้างพื้นฐานพลังงานและดิจิทัลครบวงจร ซึ่ง GUNKUL พร้อมสนับสนุนการเปลี่ยนผ่านทางด้านพลังงานอย่างมีเสถียรภาพและยกระดับประเทศไทยให้กลายเป็น Green Infrastructure Destination ของภูมิภาคเอเชีย
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ภาพรวมผลการดำเนินงานเปรียบเทียบ สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 และ 2567
ข้อมูลทางการเงินที่สำคัญ | ปี 2568 | ปี 2567 | การเปลี่ยนแปลง | |
จำนวนเงิน | จำนวนเงิน | จำนวนเงิน | % | |
รายได้จากการขายไฟฟ้า (Power Business) | 2,244.37 | 2,178.52 | 65.86 | 3.02% |
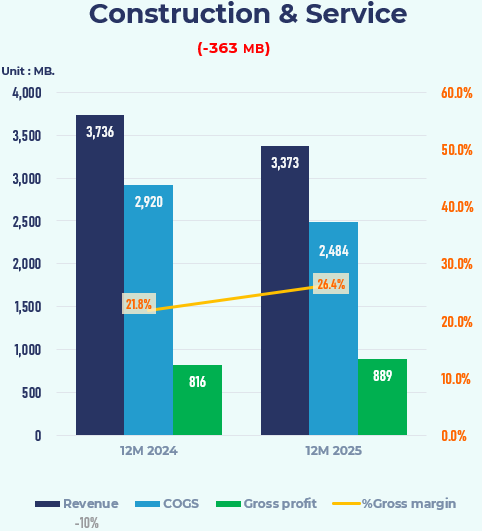
รายได้จากการก่อสร้างและให้บริการ (Construction & Service) | 3,372.85 | 3,735.78 | (362.93) | (9.72%) |
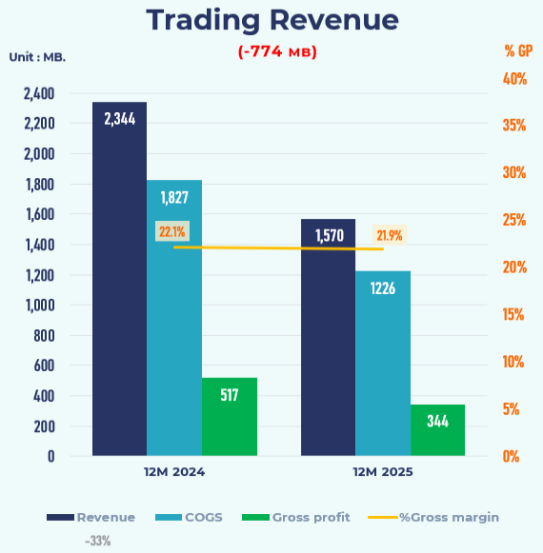
รายได้จากการขาย (Manufacturing Business) | 1,570.24 | 2,344.38 | (774.14) | (33.02%) |
รายได้จากการขายทรัพย์สินตามสัญญาเช่าเงินทุน | 610.05 | 803.47 | (193.42) | (24.07%) |
ดอกเบี้ยรับตามสัญญาเช่าเงินทุน | 405.67 | 388.69 | 16.97 | 4.37% |
กำไรจากการต่อรองราคาซื้อ | - | 136.84 | (136.84) | (100.00%) |
รายได้อื่น | 265.06 | 137.38 | 127.68 | 92.93% |
รายได้รวม | 8,468.24 | 9,725.06 | (1,256.82) | (12.92%) |
ต้นทุนจากการขายและการให้บริการ | (5,361.92) | (6,504.46) | 1,142.53 | 17.57% |
ค่าใช้จ่ายในการขายและบริหาร | (1,220.11) | (1,243.68) | 23.57 | 1.90% |
ขาดทุนจากอัตราแลกเปลี่ยนสุทธิ | (34.11) | (82.29) | 48.18 | 58.55% |
(ขาดทุน)กำไรจากการเปลี่ยนแปลงมูลค่ายุติธรรมของตราสารอนุพันธ์ | (8.59) | 6.18 | (14.76) | (238.97%) |
รวมค่าใช้จ่าย | (6,624.72) | (7,824.25) | 1,199.52 | 15.33% |
ส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า | 885.03 | 807.04 | 77.99 | 9.66% |
ต้นทุนทางการเงิน | (632.42) | (716.84) | 84.42 | 11.78% |
ค่าใช้จ่ายภาษีเงินได้ | (327.28) | (329.94) | 2.66 | 0.81% |
กำไรสำหรับงวด | 1,768.84 | 1,661.08 | 107.77 | 6.49% |
กำไรสุทธิส่วนของบริษัทใหญ่ | 1,768.71 | 1,660.83 | 107.88 | 6.50% |
กำไรต่อหุ้นขั้นพื้นฐาน (บาทต่อหุ้น) | 0.21 | 0.19 | 0.02 | 10.53% |
กำไรจากการดำเนินงานตามปกติ (Core Profit) | 1,811.55 | 1,600.35 | 211.20 | 13.20% |
กำไรสำหรับงวด
บริษัท กันกุลเอ็นจิเนียริ่ง จำกัด (มหาชน) (“บริษัท” หรือ “GUNKUL”) มีผลการดำเนินงานในภาพรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 โดยมีผลกำไรจากการดำเนินงาน (Core Profit) (โดยไม่นับรวมรายการ(ขาดทุน)กำไรจากอัตราแลกเปลี่ยนสุทธิ รายการ(ขาดทุน)กำไรจากการเปลี่ยนแปลงมูลค่ายุติธรรมของตราสารอนุพันธ์ และกำไรจากการต่อรองราคาซื้อ ซึ่งเป็นรายการพิเศษ (One-time item)) ปรากฏผลกำไรสุทธิ 1,811.55 ล้านบาท เปรียบเทียบกับงวดเดียวกันของปีก่อน แสดงผลกำไรสุทธิ 1,600.35 ล้านบาท เพิ่มขึ้นเป็นจำนวน 211.20 ล้านบาท หรือเพิ่มขึ้นร้อยละ 13.20 โดยผลการดำเนินงานของบริษัท สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ปรับตัวดีขึ้นอย่างมีนัยสำคัญ สอดคล้องกับการเติบโตของธุรกิจหลัก โดยเฉพาะกลุ่มธุรกิจพลังงาน ทั้งโครงการพลังงานลมและโครงการพลังงานแสงอาทิตย์ที่สามารถดำเนินงานได้อย่างมีประสิทธิภาพและสร้างกระแสเงินสดอย่างต่อเนื่อง นอกจากนี้ บริษัทยังมีรายได้ดอกเบี้ยรับตามสัญญาเช่าเงินทุนและรายได้อื่นที่เพิ่มขึ้น ในด้านการบริหารต้นทุนบริษัทสามารถบริหารจัดการต้นทุนทางการเงินและต้นทุนการดำเนินงานได้อย่างมีประสิทธิภาพ ผ่านการควบคุมค่าใช้จ่ายและบริหารโครงสร้างเงินทุนอย่างเหมาะสม ส่งผลให้อัตรากำไรขั้นต้นปรับตัวดีขึ้นอย่างชัดเจน
สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทมีอัตรากำไรขั้นต้นอยู่ที่ร้อยละ 34.64 ปรับตัวเพิ่มขึ้นจากร้อยละ 31.18 ในงวดเดียวกันของปีก่อน หรือเพิ่มขึ้นร้อยละ 3.46 การปรับตัวดังกล่าวสะท้อนถึงประสิทธิภาพในการควบคุมต้นทุน การบริหารจัดการทรัพยากรอย่างเหมาะสม ส่งผลให้กำไรจากการดำเนินงานดีขึ้นอย่างมีนัยสำคัญ
สำหรับกำไรสุทธิส่วนของบริษัทใหญ่ปรากฏผลกำไรสุทธิ 1,768.71 ล้านบาท เปรียบเทียบกับงวดเดียวกันของปีก่อน แสดงผลกำไรสุทธิ 1,660.83 ล้านบาท เพิ่มขึ้นเป็นจำนวน 107.88 ล้านบาท หรือเพิ่มขึ้นร้อยละ 6.50
รายได้รวม
รายได้รวมของบริษัท สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 จำนวน 8,468.24 ล้านบาท เปรียบเทียบกับงวดเดียวกันของปีก่อนแสดงจำนวน 9,725.06 ล้านบาท ลดลงจำนวน 1,256.82 ล้านบาท คิดเป็นลดลงร้อยละ 12.92 ซึ่งสามารถจำแนกรายละเอียดในส่วนของรายได้ตามกลุ่มธุรกิจ ดังนี้
รายได้จากการขายไฟฟ้า
รายได้จากการขายไฟฟ้าแสดงในงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 2,244.37 ล้านบาท เปรียบเทียบกับงวดเดียวกันของปีก่อนแสดงจำนวน 2,178.52 ล้านบาท เพิ่มขึ้นจำนวน 65.86 ล้านบาท คิดเป็นเพิ่มขึ้นร้อยละ 3.02
ตารางแสดงรายได้จากการขายไฟฟ้าพลังงานแสงอาทิตย์จากในและต่างประเทศ
รายได้ | ปี 2568 | ปี 2567 | การเปลี่ยนแปลง | |
จำนวนเงิน | จำนวนเงิน | จำนวนเงิน | % | |
รายได้จากการขายไฟฟ้าพลังงานแสงอาทิตย์ | 2,244.37 | 2,178.52 | 65.85 | 3.02% |
- ในประเทศ | 984.95 | 824.88 | 160.07 | 19.41% |
- ต่างประเทศ | 1,259.42 | 1,353.64 | (94.21) | (6.96%) |
ในส่วนของรายได้จากการขายไฟฟ้าพลังงานแสงอาทิตย์ในประเทศ สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 984.95 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อน แสดงจำนวน 824.88 ล้านบาท เพิ่มขึ้นจำนวน 160.07 ล้านบาท คิดเป็นเพิ่มขึ้นร้อยละ 19.41 เนื่องจากผลการผลิตของโรงไฟฟ้าพลังงานแสงอาทิตย์ในประเทศสามารถผลิตไฟฟ้าได้อย่างดีและมีประสิทธิภาพ รวมถึงการเข้าทำสัญญาซื้อหุ้นสามัญเพิ่มเติมในการร่วมค้าบริษัท กันกุล พาวเวอร์ เจนเนอเรชั่น จำกัด จาก บริษัท ชูบุ อิเล็คทริค พาวเวอร์ อินเตอร์เนชั่นแนล บี.วี. การซื้อหุ้นดังกล่าวเสร็จสิ้นเมื่อวันที่ 20 พฤศจิกายน 2567 ส่งผลให้บริษัทมีส่วนได้เสียในบริษัทดังกล่าวจากเดิมร้อยละ 51 เป็นร้อยละ 100 และบริษัท กันกุล พาวเวอร์ เจนเนอเรชั่น จำกัด ได้เปลี่ยนสถานะจากการร่วมค้าเป็นบริษัทย่อยของบริษัท และส่งผลให้บริษัทมีรายได้จากการขายไฟฟ้าพลังงานแสงอาทิตย์เพิ่มขึ้น
สำหรับรายได้จากการขายไฟฟ้าพลังงานแสงอาทิตย์ต่างประเทศ สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 1,259.42 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อน แสดงจำนวน 1,353.64 ล้านบาท ลดลงจำนวน 94.21 ล้านบาท คิดเป็นลดลงร้อยละ 6.96 โดยมีปัจจัยหลักจากความผันผวนของอัตราแลกเปลี่ยน ซึ่งส่งผลต่อมูลค่ารายได้เมื่อแปลงเป็นสกุลเงินบาท ทั้งนี้ ปริมาณการผลิตไฟฟ้าและการดำเนินงานของโครงการยังคงเป็นไปตามแผน
อนึ่ง ในส่วนของรายได้และกำไรจากการขายไฟฟ้าพลังงานลม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 ทั้ง 3 โครงการ ขนาดกำลังการผลิตรวม 170 เมกะวัตต์ บริษัทใช้วิธีการรับรู้โดยใช้วิธีส่วนได้เสีย (Equity Method) และได้บันทึกรายการดังกล่าวในส่วนแบ่งกำไรของบริษัทร่วมและการร่วมค้าที่สัดส่วนร้อยละ 50 ตามสัดส่วนการถือหุ้นของบริษัท จึงไม่ปรากฏบันทึกเป็นรายได้จากการขายไฟฟ้าของโครงการพลังงานลม แต่จะแสดงบนงบการเงินในส่วนของส่วนแบ่งกำไรของบริษัทร่วมและการร่วมค้าที่ใช้วิธีส่วนได้เสีย
เนื่องจากธุรกิจผลิตไฟฟ้าเพื่อจำหน่าย ซึ่งเป็นธุรกิจหลักของบริษัทเป็นธุรกิจที่ใช้เงินลงทุนสูง (Capital Intensive) ซึ่งหากบริษัทดำเนินการในรูปแบบการถือหุ้นทั้งหมด (100%) จะทำให้ศักยภาพการขยายตัวถูกจำกัดจากข้อกำหนดทางการเงิน (Financial Covenants) ของสถาบันการเงิน บริษัทจึงกำหนดกลยุทธ์การเติบโตผ่านการร่วมลงทุน (Joint Venture: JV) กับพันธมิตรเชิงกลยุทธ์ เพื่อปลดล็อกศักยภาพการเติบโต (Unlock Growth Potential) และแนวทางดังกล่าวเอื้อต่อการเพิ่มขีดความสามารถในการขยายการเติบโตเข้าลงทุนในโครงการใหม่ พร้อมทั้งยกระดับผลตอบแทนแก่ผู้ถือหุ้นอย่างต่อเนื่องและยั่งยืน ซึ่งภายใต้นโยบายการเติบโตผ่านการร่วมลงทุน (Joint Venture: JV) ส่งผลให้บริษัทใช้การบันทึกบัญชีแบบไม่รวมบริษัทร่วม (Non-consolidated) ทำให้รายได้จากบริษัทร่วมไม่ได้ถูกนำมารวมในรายได้รวมของบริษัท
อย่างไรก็ดี บริษัทได้รับส่วนแบ่งกำไรจากการดำเนินงานของบริษัทร่วมซึ่งมีอัตรากำไรขั้นต้นสูงและมีประสิทธิภาพ และจะบันทึกรายได้จากส่วนแบ่งกำไรในบริษัทร่วมดังกล่าวตามสัดส่วนการถือหุ้นในส่วนแบ่งกำไร ส่งผลให้กำไรสุทธิของบริษัทจะปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งแม้จะรายได้ดังกล่าวจะไม่ได้ปรากฏในบรรทัดรายได้รวมของงบการเงินรวม แต่กำไรจากการดำเนินธุรกิจดังกล่าวจะส่งผลบวกโดยตรงต่อกำไรสุทธิของบริษัท โดยรายละเอียดของรายได้จากส่วนแบ่งกำไรดังกล่าวจะอธิบายเพิ่มเติมในส่วนของส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า เพื่อความชัดเจนยิ่งขึ้น
นอกจากนี้ บริษัทได้รับคัดเลือกตามประกาศคณะกรรมการกำกับกิจการพลังงาน (กกพ.) ว่าด้วยการจัดหาไฟฟ้าจากพลังงานหมุนเวียนในรูปแบบ Feed-in Tariff (FiT) ปี 2565 – 2573 สำหรับกลุ่มไม่มีต้นทุนเชื้อเพลิง พ.ศ. 2565 จำนวน 17 โครงการ รวม 832.4 เมกะวัตต์ โดยปัจจุบัน บริษัทได้เข้าลงนามสัญญาซื้อขายไฟครบถ้วนทั้งหมดแล้ว โดยโครงการดังกล่าวอยู่ในระหว่างการก่อสร้างและพัฒนา และคาดว่าจะสามารถรับรู้รายได้เพิ่มเติมตั้งแต่ปลายปี 2569 เป็นต้นไปตามลำดับ ซึ่งจะส่งผลให้กำไรจากการดำเนินงานขายไฟจากพลังงานสะอาดจะเพิ่มขึ้นอย่างมีนัยสำคัญ
รายได้จากการก่อสร้างและให้บริการ
รายได้จากการก่อสร้างและให้บริการ แสดงในงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 3,372.85 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อน แสดงจำนวน 3,735.78 ล้านบาท ลดลงจำนวน 362.93 ล้านบาท คิดเป็นลดลงร้อยละ 9.72 โดยสาเหตุหลักมาจากในปีก่อน บริษัทมีการรับรู้รายได้จากโครงการก่อสร้างโรงไฟฟ้าพลังงานแสงอาทิตย์ขนาดใหญ่ให้กับลูกค้าภาคเอกชน รวมถึงโครงการก่อสร้างสายเคเบิลใต้น้ำให้กับการไฟฟ้าส่วนภูมิภาค ซึ่งเป็นโครงการขนาดใหญ่ที่มีการรับรู้รายได้ในช่วงดังกล่าว
อย่างไรก็ตาม การปรับลดลงของรายได้ในปีนี้เป็นผลจากจังหวะการรับรู้รายได้ของโครงการ (Project Timing) เป็นสำคัญ มิได้สะท้อนถึงการชะลอตัวของศักยภาพทางธุรกิจ โดย ณ สิ้นปี 2568 บริษัทมีมูลค่างานในมือ (Backlog) จากงานบริการก่อสร้างและงานจำหน่ายอุปกรณ์ระบบไฟฟ้าประมาณ 5,500 ล้านบาท โดยจะเป็นส่วนที่รับรู้รายได้ในปี 2569 ราว 5,000 ล้านบาท Backlog ดังกล่าวสะท้อนถึงความต่อเนื่องของโอกาสทางธุรกิจ ความเชื่อมั่นของลูกค้า และความสามารถในการแข่งขันของบริษัท ซึ่งจะเป็นฐานรายได้ที่สนับสนุนการเติบโตอย่างมั่นคงในระยะถัดไป
รายได้จากการผลิตและจำหน่ายอุปกรณ์ไฟฟ้า
รายได้จากส่วนงานผลิตและจำหน่ายสินค้าตามงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 มีจำนวน 1,570.24 ล้านบาท ลดลงจาก 2,344.38 ล้านบาท ในงวดเดียวกันของปีก่อน จำนวน 774.14 ล้านบาท หรือคิดเป็นร้อยละ 33.02 โดยการปรับลดลงดังกล่าวมีสาเหตุหลักจากการชะลอการลงทุนของงบประมาณภาครัฐ ซึ่งส่งผลให้โครงการลงทุนด้านโครงสร้างพื้นฐาน และงานระบบไฟฟ้าบางส่วนเลื่อนการดำเนินงานออกไป อย่างไรก็ตามแนวโน้มในปี 2569 คาดว่าจะปรับตัวดีขึ้น จากทิศทางการจัดสรรงบประมาณภาครัฐที่มีแนวโน้มเพิ่มขึ้น รวมถึงแผนเร่งรัดการลงทุนโครงสร้างสาธารณูปโภคและพลังงาน ซึ่งจะสนับสนุนให้ยอดขายของบริษัทเพิ่มขึ้น นอกจากนี้ยังมี Backlog ที่รอการส่งมอบอย่างต่อเนื่องตั้งแต่ปี 2569 เป็นต้นไป
นอกจากนี้ ในช่วงปลายปี 2568 บริษัทได้รับการแต่งตั้งเป็นผู้จัดจำหน่ายอุปกรณ์โซลูชั่นอินเวอร์เตอร์และแบตเตอรี่จากผู้ผลิตชั้นนำระดับโลก ซึ่งจะช่วยเสริมความแข็งแกร่งของพอร์ตสินค้า เพิ่มขีดความสามารถในการแข่งขัน และเป็นอีกหนึ่งปัจจัยสนับสนุนการเติบโตของยอดขายในปี 2569 เป็นต้นไป นอกเหนือจากฐานรายได้จากการจำหน่ายสินค้าปกติของบริษัท
รายได้จากการขายทรัพย์สินตามสัญญาเช่าเงินทุน
รายได้จากการขายทรัพย์สินตามสัญญาเช่าเงินทุน เป็นรายได้ที่เกิดจากโครงการจำหน่ายไฟฟ้าพลังงานแสงอาทิตย์บนหลังคาให้แก่ภาคเอกชน (Private PPA Solar Rooftop) ภายใต้สัญญาระยะยาว 10-25 ปี ซึ่งบันทึกบัญชีตามมาตรฐานการรายงานทางการเงิน ฉบับที่ 16 (TFRS 16)
สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทมีรายได้จากส่วนงานดังกล่าวจำนวน 610.05 ล้านบาท ลดลงจาก 803.47 ล้านบาท ในงวดเดียวกันของปีก่อน จำนวน 193.42 ล้านบาท หรือคิดเป็นร้อยละ 24.07 โดยสาเหตุหลักมาจากในปีก่อนมีการรับรู้รายได้จากโครงการลูกค้ากลุ่มค้าปลีกภาคเอกชนที่มีหลายสาขา ซึ่งเป็นโครงการขนาดใหญ่ที่เริ่มดำเนินการและรับรู้รายได้ในช่วงเวลาดังกล่าว การเปลี่ยนแปลงของรายได้จึงเป็นผลจากโครงสร้างและช่วงเวลาการรับรู้รายได้ของแต่ละโครงการ มิได้สะท้อนถึงความต้องการของตลาดที่ลดลง
โดยในปี 2569 บริษัทคาดว่าจะสามารถรับรู้รายได้เพิ่มขึ้นจากโครงการพลังงานแสงอาทิตย์บนหลังคาสำหรับลูกค้าภาคเอกชนเพิ่มเติมอีกหลายสาขา ซึ่งปัจจุบันอยู่ระหว่างดำเนินการติดตั้งและพัฒนาโครงการ นอกจากนี้ บริษัทยังได้รุกขยายการลงทุนในระบบกักเก็บพลังงานด้วยแบตเตอรี่ (Battery Energy Storage System: BESS) เพื่อเพิ่มประสิทธิภาพในการบริหารจัดการพลังงานและสร้างความมั่นคงในการจ่ายกระแสไฟฟ้าให้ดียิ่งขึ้น การผสมผสานเทคโนโลยี BESS เข้ากับโครงการพลังงานสะอาดนี้ ไม่เพียงแต่จะช่วยเสริมสร้างฐานรายได้ในระยะยาวและสร้างกระแสเงินสดที่มั่นคง (Recurring Income) เท่านั้น แต่ยังเป็นกลไกสำคัญในการเพิ่มขีดความสามารถการแข่งขัน และสนับสนุนการเติบโตอย่างยั่งยืนในฐานะผู้นำธุรกิจพลังงานสะอาดแห่งอนาคต
รายได้ดอกเบี้ยรับตามสัญญาเช่าเงินทุน
รายได้ดอกเบี้ยรับตามสัญญาเช่าเงินทุน แสดงในงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 เท่ากับ 405.67 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงจำนวน 388.69 ล้านบาท เพิ่มขึ้นจำนวน 16.97 ล้านบาท คิดเป็นเพิ่มขึ้นร้อยละ 4.37 รายได้ส่วนนี้เกิดจากโครงการพลังงานแสงอาทิตย์บนหลังคาให้กับภาคเอกชน (Private PPA Solar Rooftop) ซึ่งปัจจุบันบริษัทมีโครงการที่ดำเนินการและรับรู้รายได้รวมกำลังการผลิตทั้งสิ้น 126.3 เมกะวัตต์ การเพิ่มขึ้นดังกล่าวสะท้อนถึงการขยายฐานสินทรัพย์ภายใต้สัญญาเช่าเงินทุน และการรับรู้รายได้ตามอายุสัญญาระยะยาวอย่างต่อเนื่อง
ทั้งนี้ บริษัทคาดว่ารายได้ดอกเบี้ยรับตามสัญญาเช่าเงินทุนจะทยอยเพิ่มขึ้นในอนาคต สอดคล้องกับการขยายโครงการ Private PPA Solar Rooftop และการเพิ่มขึ้นของรายได้จากการขายทรัพย์สินตามสัญญาเช่าเงินทุน
กำไรจากการต่อรองราคาซื้อ
กำไรจากการต่อรองราคาซื้อ กำไรจากการต่อรองราคาซื้อ สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทไม่มีรายการกำไรจากการต่อรองราคาซื้อ เนื่องจากเป็นรายการที่เกิดขึ้นเพียงครั้งเดียวในปี 2567
โดยในปี 2567 บริษัทได้เข้าทำสัญญาซื้อหุ้นสามัญเพิ่มเติมในบริษัทร่วมค้า คือ บริษัท กันกุล พาวเวอร์ เจนเนอเรชั่น จำกัด จากบริษัท ชูบุ อิเล็คทริค พาวเวอร์ อินเตอร์เนชั่นแนล บี.วี. ซึ่งการซื้อหุ้นดังกล่าวเสร็จสิ้นเมื่อวันที่ 20 พฤศจิกายน 2567 ส่งผลให้สัดส่วนการถือหุ้นของบริษัทเพิ่มขึ้นจากร้อยละ 51 เป็นร้อยละ 100 และทำให้บริษัท กันกุล พาวเวอร์ เจนเนอเรชั่น จำกัด เปลี่ยนสถานะจากการร่วมค้าเป็นบริษัทย่อยของบริษัท
รายได้อื่น ๆ
รายได้อื่น แสดงในงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 265.06 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงจำนวน 137.38 ล้านบาท เพิ่มขึ้นจำนวน 127.68 ล้านบาท คิดเป็นเพิ่มขึ้นร้อยละ 92.93 การเพิ่มขึ้นดังกล่าวมีปัจจัยหลักจากการบริหารจัดการสภาพคล่องของกลุ่มบริษัทอย่างมีประสิทธิภาพ โดยการบริหารเงินฝากกับสถาบันการเงินต่าง ๆ ส่งผลให้ได้รับอัตราผลตอบแทนและรายรับดอกเบี้ยที่สูงขึ้น นอกจากนี้ บริษัทยังรับรู้กำไรจากการจำหน่ายเงินลงทุนบางส่วนในบริษัทย่อย รวมถึงการปรับปรุงรายการต้นทุนของโครงการก่อสร้างที่แล้วเสร็จ เพื่อให้สะท้อนต้นทุนที่แท้จริงของโครงการ
อัตรากำไรขั้นต้นและอัตรากำไรสุทธิ
อัตรากำไรขั้นต้น สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทมีอัตรากำไรขั้นต้น คิดเป็นร้อยละ 34.64 เพิ่มขึ้นจากงวดเดียวกันกับปีก่อนที่แสดงร้อยละ 31.18 คิดเป็นเพิ่มขึ้นร้อยละ 3.46
ในส่วนของอัตรากำไรสุทธิ สำหรับปี สิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทมีอัตรากำไรสุทธิ คิดเป็นร้อยละ 20.89 เพิ่มขึ้นจากงวดเดียวกันกับปีก่อนที่แสดงร้อยละ 17.08 คิดเป็นเพิ่มขึ้นร้อยละ 3.81 และ อัตรากำไรสุทธิจากการดำเนินงาน* คิดเป็นร้อยละ 21.39 เพิ่มขึ้นจากงวดเดียวกันกับปีก่อนที่แสดงร้อยละ 16.46 คิดเป็นเพิ่มขึ้นร้อยละ 4.93
การปรับตัวดีขึ้นดังกล่าวมีปัจจัยสนับสนุนหลักจาก (1) ผลการดำเนินงานของธุรกิจหลักที่แข็งแกร่งขึ้น โดยเฉพาะกลุ่มธุรกิจผลิตไฟฟ้า ซึ่งเป็นธุรกิจที่มีอัตรากำไรขั้นต้นในระดับสูง และสร้างกระแสเงินสดอย่างต่อเนื่อง และ (2) ประสิทธิภาพในการบริหารต้นทุนโครงการและค่าใช้จ่ายในการดำเนินงานที่ดีขึ้นอย่างมีนัยสำคัญ ส่งผลให้ความสามารถในการทำกำไรโดยรวมของบริษัทปรับตัวดีขึ้น
การเพิ่มขึ้นของอัตรากำไรสุทธิจากการดำเนินงานในระดับที่สูงกว่าการเพิ่มขึ้นของอัตรากำไรสุทธิ สะท้อนถึงคุณภาพของกำไรที่แข็งแรงขึ้นจากธุรกิจหลัก และประสิทธิภาพในการบริหารจัดการต้นทุนอย่างต่อเนื่อง
อัตราส่วน (หน่วย : %) | ปี 2568 | ปี 2567 | การเปลี่ยนแปลง |
% | % | % | |
อัตราส่วนกำไรขั้นต้น | 34.64% | 31.18% | + 3.46% |
อัตราส่วนกำไรสุทธิ | 20.89% | 17.08% | + 3.81% |
อัตราส่วนกำไรสุทธิจากการดำเนินงาน | 21.39% | 16.46% | + 4.93% |
ในส่วนของต้นทุนจากการขายและการให้บริการ สรุปตามส่วนงานได้ดังต่อไปนี้
ต้นทุน (หน่วย : ล้านบาท) | ปี 2568 | ปี 2567 | การเปลี่ยนแปลง | |
จำนวนเงิน | จำนวนเงิน | จำนวนเงิน | % | |
ต้นทุนจากการขาย | (1,225.61) | (1,827.30) | 601.69 | 32.93% |
ต้นทุนขายไฟฟ้า | (1,128.92) | (1,039.73) | (89.19) | (8.58%) |
ต้นทุนในการก่อสร้าง | (2,433.88) | (2,825.24) | 391.36 | 13.85% |
ต้นทุนการให้บริการ | (49.91) | (95.12) | 45.22 | 47.53% |
ต้นทุนขายทรัพย์สินตามสัญญาเช่าเงินทุน | (523.61) | (717.06) | 193.46 | 26.98% |
ต้นทุนรวม | (5,361.92) | (6,504.46) | 1,142.53 | 17.57% |
ต้นทุนรวมสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 มีจำนวน 5,361.93 ล้านบาท ลดลงจาก 6,504.45 ล้านบาท ในงวดเดียวกันของปีก่อน จำนวน 1,142.52 ล้านบาท หรือคิดเป็นร้อยละ 17.57 ซึ่งสอดคล้องกับการปรับลดลงของรายได้จากการขาย การรับเหมาก่อสร้าง และการให้บริการตามความคืบหน้าของโครงการ
อย่างไรก็ตาม ต้นทุนรวมปรับตัวลดลงในสัดส่วนที่มากกว่าการลดลงของรายได้ สะท้อนถึงประสิทธิภาพในการควบคุมต้นทุนและการบริหารจัดการโครงการอย่างรัดกุม ส่งผลให้บริษัทสามารถรักษาระดับความสามารถในการทำกำไรได้ดีขึ้น
ดังนั้น แม้ว่ารายได้รวมในปีนี้จะปรับตัวลดลง แต่ด้วยกลยุทธ์การบริหารต้นทุนอย่างมีประสิทธิภาพ ทำให้มูลค่ากำไรขั้นต้นที่เป็นเนื้อกำไรและอัตรากำไรขั้นต้นปรับตัวเพิ่มขึ้นเมื่อเทียบกับปีก่อน สะท้อนถึงคุณภาพของผลการดำเนินงานที่แข็งแกร่งยิ่งขึ้น
ส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า
ส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า สำหรับสำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 885.03 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงจำนวน 807.04 ล้านบาท เพิ่มขึ้นจำนวน 77.99 ล้านบาท คิดเป็นเพิ่มขึ้นร้อยละ 9.66
โดยหลักรายได้จากส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า มาจากธุรกิจพลังงานลมทั้ง 3 โครงการ ขนาดกำลังการผลิตรวม 170 เมกะวัตต์ โดยบริษัทใช้วิธีการรับรู้โดยใช้วิธีส่วนได้เสีย (Equity Method) และได้บันทึกรายการดังกล่าวในส่วนแบ่งกำไรของบริษัทร่วมและการร่วมค้าที่สัดส่วนร้อยละ 50 ตามสัดส่วนการถือหุ้นของบริษัท จึงไม่ปรากฏบันทึกเป็นรายได้จากการขายไฟฟ้าของโครงการพลังงานลม แต่ได้บันทึกเป็นส่วนแบ่งกำไรของบริษัทร่วมบนงบการเงินในส่วนนี้แทน เนื่องจากสภาวะอากาศที่ส่งผลให้พลังงานลมค่อนข้างดี ส่งผลต่อเนื่องให้โรงไฟฟ้าพลังงานลมทั้ง 3 โครงการสามารถผลิตกระแสไฟฟ้าในช่วงปี 2568 สูงถึง 398.36 ล้านหน่วยเพิ่มจากงวดเดียวกันในปีที่ผ่านมาราว 6.38 ล้านหน่วย
ค่าใช้จ่ายอื่น ๆ
ในส่วนของค่าใช้จ่ายในการขายและบริหาร สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 1,220.11 ล้านบาท เปรียบเทียบกับงวดเดียวกันของปีก่อนแสดงจำนวน 1,243.68 ล้านบาท ลดลงจำนวน 23.57 ล้านบาท คิดเป็นลดลงร้อยละ 1.90 เนื่องจากบริษัทสามารถควบคุมต้นทุนได้อย่างมีประสิทธิภาพ ผ่านการบริหารจัดการค่าใช้จ่ายอย่างรัดกุม และการเพิ่มประสิทธิภาพในการดำเนินงาน อาทิ การบริหารทรัพยากรอย่างเหมาะสม และการใช้เทคโนโลยีสนับสนุนการทำงาน ส่งผลให้ค่าใช้จ่ายในการขายและบริหารลดลง
สำหรับรายการขาดทุน (กำไร) จากการเปลี่ยนแปลงมูลค่ายุติธรรมของตราสารอนุพันธ์ แสดงในงบการเงินรวม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงผลขาดทุนจำนวน 8.59 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงผลกำไรจำนวน 6.18 ล้านบาท ขาดทุนเพิ่มขึ้นจำนวน 14.76 ล้านบาท คิดเป็นขาดทุนเพิ่มขึ้นร้อยละ 238.97
โดยผลกำไรที่เกิดขึ้นในงวดนี้ เกิดจากการเปลี่ยนแปลงมูลค่ายุติธรรมสำหรับสัญญาแลกเปลี่ยนเงินตราต่างสกุล (Cross Currency Swap) และ สัญญาซื้อขายเงินตราต่างประเทศล่วงหน้า (Forward Contract) เท่านั้น ในส่วนของผลกระทบจากการตีมูลค่ายุติธรรมทางบัญชีที่เกิดจากการทำสัญญาแลกเปลี่ยนอัตราดอกเบี้ย (Interest Rate Swap) จะไม่ถูกบันทึกในงบกำไรขาดทุนสำหรับงวดดังกล่าว เนื่องจากในไตรมาส 1 ปี 2568 บริษัทได้มีการเปลี่ยนแปลงการบันทึกบัญชี โดยใช้วิธีการการบัญชีป้องกันความเสี่ยง (Hedge Accounting) เพื่อลดการผันแปรตามสภาพตลาดที่ควบคุมไม่ได้ ซึ่งจะส่งผลให้งบการเงินสะท้อนภาพตามผลการดำเนินงานที่แท้จริงได้ชัดเจนขึ้น
ขาดทุนจากอัตราแลกเปลี่ยน สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงผลขาดทุนจำนวน 34.11 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงผลขาดทุนจำนวน 82.29 ล้านบาท ขาดทุนลดลงจำนวน 48.18 ล้านบาท คิดเป็นขาดทุนลดลงร้อยละ 58.55 ซึ่งเป็นรายการขาดทุนที่ยังไม่ได้เกิดขึ้นจริงอันเป็นผลมาจากการแปลงค่าสกุลเงินตราต่างประเทศของเงินกู้ในทุกสิ้นงวด โดยสาเหตุหลักเกิดจากการแปลงค่าเงินตามงบการเงินของหนี้สินเงินกู้โครงการโรงไฟฟ้าพลังงานแสงอาทิตย์ในประเทศเวียดนาม ซึ่งมีการทำสัญญาเงินกู้เป็นสกุลเงินดอลลาร์สหรัฐ โดยค่าเงินเวียดนามดองอ่อนค่ามากขึ้นเมื่อเทียบกับสกุลดอลลาร์สหรัฐ
ต้นทุนทางการเงิน
ในส่วนของต้นทุนทางการเงิน สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 แสดงจำนวน 632.42 ล้านบาท เปรียบเทียบกับงวดเดียวกันกับปีก่อนแสดงจำนวน 716.84 ล้านบาท ลดลงจำนวน 84.42 ล้านบาท คิดเป็นลดลงร้อยละ 11.78 โดยสาเหตุหลักมาจากการบริหารโครงสร้างเงินทุนอย่างมีประสิทธิภาพ ทั้งการทยอยลดภาระหนี้และการบริหารต้นทุนดอกเบี้ยเฉลี่ยอย่างมีประสิทธิภาพ ควบคู่กับการบริหารกระแสเงินสดเพื่อชำระหนี้ ส่งผลให้ภาระดอกเบี้ยรวมลดลงอย่างมีนัยสำคัญ
งบแสดงฐานะการเงินรวม
เมื่อวันที่ 23 มิถุนายน 2568 ที่ประชุมคณะกรรมการบริษัทได้มีมติอนุมัติให้บริษัทจำหน่ายหุ้นสามัญของบริษัทในเครือ ได้แก่ บริษัท กันกุล วัน เอ็นเนอร์ยี 2 จำกัด ("GOE-2") และบริษัท กันกุล โซลาร์ พาวเวอร์เจน จำกัด ("GSPG") ในสัดส่วนร้อยละ 50 ของทุนจดทะเบียนของแต่ละบริษัท ให้แก่บริษัท กัลฟ์ รีนิวเอเบิล เอ็นเนอร์จี จำกัด ("GULFRE") ซึ่งเป็นบริษัทในเครือของกลุ่มกัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) ("GULF") ทั้งนี้ GOE-2 และ GSPG เป็นผู้พัฒนาโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์จำนวนรวม 9 โครงการ ภายใต้สัญญาซื้อขายไฟฟ้า (Power Purchase Agreement: PPA) กับการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย คิดเป็นกำลังการผลิตตามสัญญารวม 460.8 เมกะวัตต์ ภายใต้รูปแบบ Feed in Tariff (FiT) โดยมีกำหนดเปิดดำเนินการเชิงพาณิชย์ระหว่างปี 2569 – 2573 ความร่วมมือดังกล่าวจะเสริมสร้างศักยภาพในการพัฒนาโครงการพลังงานทดแทนร่วมกัน เพิ่มประสิทธิภาพจากขนาดโครงการ (Economies of Scale) ส่งผลให้สามารถลดต้นทุนการดำเนินงาน พร้อมทั้งเพิ่มขีดความสามารถในการแข่งขันและลงทุนในโครงการพลังงานหมุนเวียนทั้งในและต่างประเทศต่อไป
โดยการจำหน่ายหุ้นครั้งนี้ บริษัทจะถือหุ้นในทั้ง 2 บริษัทดังกล่าวอยู่ที่ร้อยละ 50 และทั้งสองบริษัทดังกล่าวจะเปลี่ยนสถานะจาก “บริษัทย่อย” เป็น “บริษัทร่วม” และเปลี่ยนวิธีการรับรู้สินทรัพย์และหนี้สินจากที่เคยรับรู้ในงบการเงินรวมของบริษัทจะถูกแยกออกจากงบการเงินรวมในรูปแบบของเงินลงทุนในบริษัทร่วม หรือบันทึกด้วยวิธีส่วนได้เสียแทน ตั้งแต่ไตรมาส 2 ปี 2568 เป็นต้นไป
อนึ่ง การเปลี่ยนสัดส่วนการถือหุ้นดังกล่าวยังส่งผลให้บริษัทสามารถรับรู้รายได้จากงานขายและงานก่อสร้าง ที่บริษัทได้ดำเนินการให้แก่บริษัทร่วมดังกล่าวได้ตั้งแต่ปลายปี 2568 เป็นต้นไป เนื่องจากธุรกรรมดังกล่าวถือเป็นรายได้จากบุคคลภายนอกตามหลักการบัญชี และไม่อยู่ในขอบเขตการตัดกำไรระหว่างกัน ทั้งนี้แนวทางดังกล่าวเอื้อต่อการสะท้อนผลการดำเนินงานและรายได้จากงานขายและงานก่อสร้างได้อย่างครบถ้วนในช่วงพัฒนาโครงการก่อนถึงวันจ่ายไฟฟ้าเข้าระบบเชิงพาณิชย์ที่ระบุในสัญญาซื้อขายไฟฟ้า (Scheduled Commercial Operation Date: SCOD)
งบแสดงฐานะการเงินรวม ณ วันที่ 31 ธันวาคม 2568 และ วันที่ 31 ธันวาคม 2567 สามารถสรุปได้ ดังนี้
ข้อมูลทางการเงินที่สำคัญ | 31 ธันวาคม 2568 | 31 ธันวาคม 2567 | การเปลี่ยนแปลง | |
จำนวนเงิน | จำนวนเงิน | จำนวนเงิน | % | |
สินทรัพย์หมุนเวียน | 7,437.15 | 6,800.31 | 636.83 | 9.36% |
สินทรัพย์ไม่หมุนเวียน | 24,106.63 | 25,903.91 | (1,797.28) | (6.94%) |
สินทรัพย์รวม | 31,543.78 | 32,704.22 | (1,160.45) | (3.55%) |
หนี้สินหมุนเวียน | 6,666.44 | 6,562.14 | 104.31 | 1.59% |
หนี้สินไม่หมุนเวียน | 10,758.51 | 12,262.15 | (1,503.63) | (12.26%) |
หนี้สินรวม | 17,424.95 | 18,824.28 | (1,399.33) | (7.43%) |
ส่วนของผู้ถือหุ้น | 14,118.82 | 13,879.94 | 238.88 | 1.72% |
รวมหนี้สินและส่วนของผู้ถือหุ้น | 31,543.78 | 32,704.22 | (1,160.45) | (3.55%) |
สินทรัพย์รวม ณ วันที่ 31 ธันวาคม 2568 เท่ากับ 31,543.78 ล้านบาท เมื่อเทียบกับสินทรัพย์รวม ณ วันที่ 31 ธันวาคม 2567 จำนวน 32,704.22 ล้านบาท โดยลดลงจำนวน 1,160.45 ล้านบาท หรือลดลงร้อยละ 3.55 โดยเกิดจากการเปลี่ยนแปลงส่วนได้เสียในโครงการพลังงานแสงอาทิตย์จากบริษัทย่อยเป็นบริษัทร่วมค้าส่งผลให้เปลี่ยนวิธีการบันทึกบัญชีในสินทรัพย์ดังกล่าว
หนี้สินรวม ณ วันที่ 31 ธันวาคม 2568 เท่ากับ 17,424.95 ล้านบาท เมื่อเทียบกับหนี้สินรวม ณ วันที่ 31 ธันวาคม 2567 จำนวน 18,824.28 ล้านบาท โดยลดลงจำนวน 1,399.33 ล้านบาท หรือลดลงร้อยละ 7.43 โดยเกิดจากการเปลี่ยนแปลงส่วนได้เสียในโครงการพลังงานแสงอาทิตย์จากบริษัทย่อยเป็นบริษัทร่วมค้าส่งผลให้เปลี่ยนวิธีการบันทึกบัญชีในหนี้สินดังกล่าว รวมทั้งการบริหารเงินสดส่วนเกิน โดยการนำไปชำระหนี้ระยะสั้นและระยะยาวบางส่วน เพื่อบริหารและลดต้นทุนทางการเงินอย่างมีประสิทธิภาพ
สภาพคล่องและความเพียงพอของเงินทุน
อัตราส่วนสภาพคล่อง (Liquidity Ratio)
อัตราส่วนทางการเงินที่สำคัญ | 2566 | 2567 | 2568 |
อัตราส่วนทุนหมุนเวียน | 1.84 | 1.74 | 2.06 |
อัตราส่วนหมุนเวียนลูกหนี้การค้า | 9.15 | 6.82 | 4.71 |
อัตราส่วนหมุนเวียนสินค้าคงเหลือ | 4.78 | 6.01 | 5.88 |
ในปี 2568 บริษัทสามารถบริหารจัดการโครงสร้างเงินทุน (Capital Structure) ให้มีความแข็งแกร่งและยืดหยุ่นได้อย่างมีประสิทธิภาพ ผ่านการร่วมพันธมิตรทางกลยุทธ์ในรูปแบบกิจการร่วมค้า (Joint Venture) ซึ่งเป็นการบริหารจัดการเงินลงทุนร่วมกับพันธมิตรเพื่อเพิ่มประสิทธิภาพการใช้เงินทุน (Capital Efficiency) และกระจายความเสี่ยงในการลงทุน (Risk Diversification)
การดำเนินการดังกล่าวส่งผลให้บริษัทสามารถลดภาระหนี้สินรวมจาก 18,824.28 ล้านบาท มาอยู่ที่ 17,424.95 ล้านบาท หรือลดลงร้อยละ 7.43 และส่งผลให้ต้นทุนทางการเงินลดลงอย่างมีนัยสำคัญ โดยบริษัทยังคงรักษาความแข็งแกร่งของฐานะทางการเงิน พร้อมทั้งมีสภาพคล่องและกระแสเงินสดจากการดำเนินงานในระดับที่เพียงพอต่อการรองรับแผนการขยายธุรกิจในระยะ 5 ปีข้างหน้า ภายใต้งบลงทุนประมาณ 40,000 ล้านบาท โดยไม่มีความจำเป็นต้องเพิ่มทุนจากผู้ถือหุ้น (No Equity Dilution)
ทั้งนี้ บริษัทให้ความสำคัญกับการบริหารโครงสร้างเงินทุนอย่างรอบคอบและมีวินัยทางการเงิน (Financial Discipline) เพื่อรักษาระดับอัตราส่วนหนี้สินต่อทุน (D/E Ratio) ให้อยู่ในระดับที่เหมาะสมและเป็นไปตามข้อกำหนดของสถาบันการเงิน ควบคู่กับการบริหารความเสี่ยงด้านการเงินอย่างเป็นระบบ อาทิ ความเสี่ยงด้านอัตราดอกเบี้ยและสภาพคล่อง เพื่อเสริมสร้างเสถียรภาพทางการเงินในระยะยาว
แนวทางดังกล่าวสะท้อนถึงการบริหารจัดการเงินทุนที่มุ่งเน้นการสร้างมูลค่าเพิ่มให้แก่ผู้ถือหุ้น (Value Creation) ควบคู่กับการสนับสนุนการเติบโตของธุรกิจอย่างยั่งยืน (Sustainable Growth) โดยช่วยเพิ่มขีดความสามารถในการลงทุนในโครงการใหม่ การรักษาความสามารถในการเข้าถึงแหล่งเงินทุน และการรองรับความผันผวนทางเศรษฐกิจในอนาคตได้อย่างมีประสิทธิภาพ
ความสามารถในการบริหารสินทรัพย์
บริษัทมีการบริหารจัดการสินทรัพย์เพื่อสนับสนุนการดำเนินธุรกิจอย่างเหมาะสม โดยในปี 2568 บริษัทมีอัตราส่วนหมุนเวียนสินทรัพย์ (Total Asset Turnover) เท่ากับ 0.26 เท่า ลดลงจากปี 2567 ที่ 0.30 เท่า ซึ่งสะท้อนถึงการเปลี่ยนแปลงของระดับรายได้เมื่อเทียบกับขนาดของสินทรัพย์รวมของบริษัท อันเป็นผลจากการลงทุนในโครงการใหม่และการขยายสินทรัพย์ในระยะที่ผ่านมา
ทั้งนี้ บริษัทมีการบริหารสินทรัพย์ให้สอดคล้องกับแผนการดำเนินธุรกิจและการลงทุนในโครงการต่าง ๆ เพื่อสนับสนุนการเติบโตในระยะยาว โดยลักษณะของธุรกิจผลิตไฟฟ้าซึ่งเป็นธุรกิจที่ใช้เงินลงทุนสูง (Capital Intensive) และมีโครงสร้างรายได้ตามสัญญาซื้อขายไฟฟ้าระยะยาว ส่งผลให้อัตราส่วนการหมุนเวียนของสินทรัพย์อยู่ในระดับที่ค่อนข้างคงที่ตามลักษณะอุตสาหกรรม
อย่างไรก็ตาม บริษัทให้ความสำคัญกับการบริหารจัดการสินทรัพย์ให้เกิดประสิทธิภาพสูงสุด (Asset Optimization) ควบคู่กับการใช้ทรัพยากรอย่างมีประสิทธิภาพ (Resource Efficiency) โดยมุ่งเน้นการเพิ่มประสิทธิภาพการผลิตไฟฟ้า การบริหารจัดการค่าใช้จ่ายในการดำเนินงานและการบำรุงรักษา (Operation and Maintenance: O&M) อย่างเป็นระบบ ตลอดจนการเพิ่มความพร้อมใช้งานของโรงไฟฟ้า (Availability) เพื่อสนับสนุนความต่อเนื่องของการผลิตและการจำหน่ายไฟฟ้า
ในปีที่ผ่านมา บริษัทสามารถรักษาระดับประสิทธิภาพการจำหน่ายไฟฟ้าได้อย่างดี ส่งผลให้โรงไฟฟ้าสามารถสร้างกระแสเงินสดได้อย่างต่อเนื่องและมั่นคงตามเป้าหมาย ซึ่งสะท้อนถึงความสามารถในการบริหารจัดการสินทรัพย์ให้เกิดมูลค่าเพิ่มในระยะยาว ทั้งในมิติทางเศรษฐกิจและการดำเนินธุรกิจอย่างยั่งยืน
ภาระหนี้สินและการบริหารรายการนอกงบดุล
บริษัทมีการบริหารโครงสร้างเงินทุนอย่างเหมาะสม โดยในปี 2568 บริษัทมีอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้นรวมเท่ากับ 0.89 เท่า ลดลงจากปี 2567 ที่ 1.08 เท่า สะท้อนถึงการบริหารจัดการหนี้สินและการลดภาระหนี้อย่างมีประสิทธิภาพ
การเปลี่ยนแปลงดังกล่าวสอดคล้องกับแนวทางการบริหารสภาพคล่องและความเพียงพอของเงินทุนของบริษัท รวมถึงการรักษาวินัยทางการเงิน (Financial Discipline) และการบริหารความเสี่ยงด้านการเงินอย่างเป็นระบบ ซึ่งช่วยเสริมสร้างเสถียรภาพทางการเงินและเพิ่มความยืดหยุ่นในการรองรับการลงทุนและการขยายธุรกิจในอนาคต
ทั้งนี้ การบริหารโครงสร้างเงินทุนที่มีประสิทธิภาพดังกล่าวยังสนับสนุนความสามารถในการสร้างกระแสเงินสดและการเข้าถึงแหล่งเงินทุนในระยะยาว อันเป็นปัจจัยสำคัญต่อการดำเนินธุรกิจอย่างต่อเนื่องและการเติบโตอย่างยั่งยืนของบริษัท
รายการระหว่างกันและรายการที่มีสาระสำคัญ
บริษัทได้ดำเนินการเปิดเผยข้อมูลเกี่ยวกับการทำรายการที่มีนัยสำคัญ และรายการที่เกี่ยวโยงกันตามหลักเกณฑ์ของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และตลาดหลักทรัพย์แห่งประเทศไทย โดยมีรายละเอียดปรากฏตามเอกสารแนบ 7
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
มี
บริษัทสามารถดำรงอัตราส่วนทางการเงินตามที่รายงานได้หรือไม่
มี
คำอธิบาย
บริษัทมีข้อกำหนดตามสัญญาเงินกู้ให้ดำรงอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (Debt to Equity Ratio) ไม่เกิน 3:1 (สามต่อหนึ่ง) เท่า ณ วันสิ้นสุดรอบปีบัญชี โดยคำนวณจากงบการเงินรวมที่ผ่านการตรวจสอบแล้ว ทั้งนี้ ณ วันที่ 31 ธันวาคม 2568 บริษัทมีอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้นรวมเท่ากับ 0.89 เท่า ซึ่งอยู่ในระดับต่ำกว่าข้อกำหนดดังกล่าวอย่างมีนัยสำคัญ และบริษัทสามารถดำรงอัตราส่วนทางการเงินได้ครบถ้วนตามเงื่อนไขของสัญญาเงินกู้
ทั้งนี้ เพื่อประโยชน์ในการคำนวณอัตราส่วนดังกล่าว “หนี้สิน” หมายถึง หนี้สินทางการเงินสุทธิ ซึ่งคำนวณจากหนี้สินที่มีภาระดอกเบี้ยตามที่ปรากฏในงบการเงิน หักด้วย เงินสด เงินฝากธนาคาร รายการเทียบเท่าเงินสด และเงินลงทุนกับสถาบันการเงินที่ไม่มีภาระค้ำประกันตามที่ปรากฏในงบการเงิน ขณะที่ “ส่วนของผู้ถือหุ้น” หมายถึง ส่วนของผู้ถือหุ้นตามงบการเงินรวมที่ผ่านการตรวจสอบหรือสอบทานโดยผู้สอบบัญชีแล้ว
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ในด้านการเติบโตของบริษัทสำหรับกลุ่มธุรกิจพลังงานสะอาด ณ ปัจจุบันมีโครงการโรงไฟฟ้าอยู่ในมือจำนวน 1,629 เมกะวัตต์ โดยในส่วนนี้มีโครงการที่รอพัฒนาและจ่ายไฟเชิงพาณิชย์กว่า 832 เมกะวัตต์ ซึ่งจะสร้างการเติบโตในเนื้อกำไรตั้งแต่ปี 2569 เป็นต้นไป ทั้งนี้ บริษัทพร้อมเข้าร่วมในทุกมาตรการภาครัฐ อาทิเช่น โครงการโซลาร์ชุมชนจำนวน 1,500 เมกะวัตต์ โครงการโซลาร์ภาคประชาชน และ Direct PPA รวมถึงโอกาสการเติบโตทางธุรกิจอื่นๆ ที่สอดคล้องกับแผน PDP2026 นอกจากนี้ บริษัทมีแผนการที่จะขยายโอกาสการลงทุนในโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์ในต่างประเทศโดยเฉพาะตลาดฟิลิปปินส์และไต้หวันที่มีศักยภาพการเติบโตสูง ซึ่งบริษัทมีความพร้อมในด้านการเงินและความแข็งแกร่งในด้านโครงสร้างเงินทุน (Capital Structure) ที่ไม่เป็นข้อจำกัดในการลงทุนในอนาคตภายใต้เงื่อนไขที่สถาบันการเงินกำหนด โดยรักษาเสถียรภาพของอัตราส่วนหนี้สิน และปลดล๊อกการเติบโต โดยมีกลยุทธ์การเติบโตผ่านการทำ Joint Venture กับพันธมิตร พร้อมตั้งงบลงทุนในโครงการขนาดใหญ่ไม่ต่ำกว่า 40,000 ล้านบาท ภายในกรอบ 5 ปี ในส่วนของธุรกิจก่อสร้าง บริษัทมั่นใจในประสบการณ์และความเชี่ยวชาญที่จะคว้างาน EPC ขนาดใหญ่ทั้งในส่วนของภาครัฐและภาคเอกชนที่มีมูลค่ากว่า 100,000 ล้านบาท ซึ่งจะทำให้ Backlog ของบริษัทเติบโตอย่างต่อเนื่อง
ไม่เพียงแค่นั้นในปี 2569 บริษัทมองแนวโน้มอัตราส่วนพลังงานสะอาดจะเติบโตอย่างก้าวกระโดดเมื่อแผน PDP2026 ประกาศออกมาเพื่อให้สอดคล้องกับเป้าหมาย Net Zero ใหม่ภายในปีพ.ศ. 2593 ผนวกกับผลวิจัยโดยหลักทรัพย์บัวหลวงที่ประเมินความต้องการการใช้พลังงานที่ประเทศไทยจะต้องเพิ่มในระบบอีกถึง 11.4 กิกะวัตต์ภายในกรอบ 7 ปีข้างหน้า เพื่อรองรับไม่ใช่แค่ปริมาณการใช้ไฟฟ้าเดิมแต่รวมไปถึงอุตสาหกรรม Data Center ที่มีสถิติคำขอรับการส่งเสริมการลงทุนของสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ในธุรกิจ Data Center ปี 2568 มูลค่ารวมสูงถึง 800,000 ล้านบาท บริษัทมองว่ากลุ่มอุตสาหกรรม Green Data Center และ AI เป็นกุญแจขับเคลื่อนอนาคตเศรษฐกิจใหม่ของประเทศ โดยมีพลังงานหมุนเวียนเป็นจิ๊กซอว์ชิ้นสำคัญ ซึ่ง GUNKUL มีศักยภาพเข้าร่วมในบทบาทของผู้พัฒนาโครงการที่สามารถบริหารจัดการตั้งแต่ระบบผลิตไฟฟ้า สถานีไฟฟ้า ระบบสายส่ง ตลอดจนวัสดุและอุปกรณ์ไฟฟ้าทุกแรงดัน รวมถึงการขายไฟฟ้าจากพลังงานสะอาดผ่านการเชื่อมต่อ Direct PPA นอกจากนี้ยังครอบคลุมถึงการจับมือเป็นพันธมิตรในโครงการ Data Center ในรูปแบบ Co-investment ที่ไม่ใช่แค่ในบทบาทผู้ลงทุนแต่เป็นผู้ร่วมพัฒนา ซึ่งเป็นการต่อยอดศักยภาพทางการแข่งขันและขับเคลื่อน New S-Curve มุ่งสู่การเป็นผู้พัฒนาโครงสร้างพื้นฐานพลังงานและดิจิทัลครบวงจร ซึ่ง GUNKUL พร้อมสนับสนุนการเปลี่ยนผ่านทางด้านพลังงานอย่างมีเสถียรภาพและยกระดับประเทศไทยให้กลายเป็น Green Infrastructure Destination ของภูมิภาคเอเชีย